
La Agencia de Recaudación y Control Aduanero (ARCA) hizo oficial la Resolución General 5907/2026, reglamentando la instrumentación operativa y el procedimiento de liquidación del Fondo de Asistencia Laboral (FAL). Este nuevo esquema, introducido por el Título II de la Ley de Modernización Laboral N° 27.802 y reglamentado inicialmente por el Decreto N° 408/2026, transforma el sistema de cobertura ante extinciones de relaciones laborales en el sector privado.
A partir del período devengado noviembre de 2026, las empresas e instituciones privadas deberán adecuar la carga de sus declaraciones juradas de seguridad social a través de la versión 48 del sistema «Declaración en línea». A continuación, presentamos un análisis técnico y detallado sobre el funcionamiento de la norma, los porcentajes de contribución, el rol de los profesionales matriculados y los pasos clave para su correcta implementación.
1. ¿Qué es el FAL y a quiénes alcanza?
El Fondo de Asistencia Laboral (FAL) fue diseñado como un mecanismo de cobertura para coadyuvar al cumplimiento de los pagos e indemnizaciones por extinción de la relación laboral. Este fondo cubre a trabajadores del sector privado registrados con una antigüedad no menor a doce (12) meses al momento del cese del vínculo.
El régimen alcanza obligatoriamente a los empleadores del sector privado comprendidos en el artículo 58 de la Ley N° 27.802. Por el contrario, el sector público queda expresamente excluido del sistema.
2. Escala de alícuotas y categorización de empleadores
El artículo 60 de la Ley N° 27.802 y el artículo 8° de la RG 5907/2026 establecen dos niveles diferenciados de contribución mensual obligatoria, calculados sobre las mismas remuneraciones imponibles destinadas al Sistema Integrado Previsional Argentino (SIPA):
- Micro, Pequeñas y Medianas Empresas (MiPyMEs): Corresponde una alícuota del 2,5% sobre la nómina salarial imponible. Para aplicar este porcentaje, las empresas deberán contar con el Certificado MiPyME vigente para el período fiscal devengado y estar caracterizadas en el Sistema Registral con los códigos 272, 274, 351 o 352.
- Entidades Sin Fines de Lucro: Podrán acceder a la alícuota del 2,5% siempre que se encuentren registradas bajo las formas jurídicas habilitadas (asociaciones, fundaciones, cooperativas, mutuales, entre otras) y gestionen la calificación correspondiente ante la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa.
- Grandes Empresas y resto del sector privado: Deberán integrar una alícuota del 1%.
3. ¿Cómo se financia y cómo impacta en las contribuciones patronales?
La norma prevé una neutralidad financiera parcial mediante una compensación de alícuotas en las contribuciones patronales tradicionales. El monto resultante de la contribución al FAL será detraído automáticamente por el sistema de las contribuciones patronales destinadas a cuatro subsistemas de la seguridad social:
- Sistema Integrado Previsional Argentino (SIPA – Ley 24.241).
- Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (INSSJP – Ley 19.032).
- Fondo Nacional de Empleo (FNE – Ley 24.013).
- Régimen Nacional de Asignaciones Familiares (AAFF – Ley 24.714).
El aplicativo «Declaración en línea» recalculará las alícuotas netas de estos subsistemas e informará en el resultado del cálculo el importe consolidado a ingresar al FAL. En los casos donde el empleador cuente con regímenes de reducción de contribuciones, la contribución al FAL se calculará sin verse afectada por dicha reducción, aclarándose que si la contribución al FAL supera las contribuciones patronales a ingresar, no se generarán saldos a favor para períodos futuros.
4. Vinculación del ID FAL y Vehículos de Inversión Colectiva
Los recursos integrados al FAL se canalizan hacia Vehículos de Inversión Colectiva (VIC) —tales como Fondos Comunes de Inversión o Fideicomisos Financieros— bajo la supervisión de la Comisión Nacional de Valores (CNV).
Antes de realizar el primer pago de la contribución mensual:
- El empleador deberá ingresar al servicio con clave fiscal «Simplificación Registral».
- Deberá validar el ID FAL asignado a su Cuenta Individual de Empleador, corroborando la Entidad Habilitada, la identificación del Vehículo de Inversión Colectiva (VIC) y la CBU del vehículo financiero.
- Asignación de oficio: Si el empleador no informa o no valida su ID FAL, la CNV procederá a asignarlo de oficio. Hasta tanto se perfeccione esta asignación o validación, las sumas abonadas en concepto de FAL permanecerán sin imputación específica, siendo notificado el contribuyente en su Domicilio Fiscal Electrónico cuando concluya el trámite.
5. Declaración jurada, VEP y vigencia operativa
- Sistema aplicativo: Las declaraciones juradas del período devengado noviembre de 2026 y posteriores deberán confeccionarse mediante la versión 48 de «Declaración en línea». Esta misma versión será exigible para rectificativas o presentaciones extemporáneas de períodos anteriores a noviembre de 2026 que se efectúen a partir del 1° de noviembre de 2026.
- Formulario 931 y VEP: La contribución al FAL formará parte del saldo a pagar del Formulario 931. Se cancelará por transferencia electrónica de fondos mediante la generación de un Volante Electrónico de Pago (VEP) utilizando el código específico:
$$\text{ICS 266-019-019 – Fondo de Asistencia Laboral} \quad \text{[cite: 7]}$$ - Intereses y Sanciones: Los pagos fuera de término devengarán los intereses previstos en la Ley N° 11.683, aplicándose en caso de incumplimiento las sanciones y graduaciones tipificadas en la Ley N° 17.250 y la RG 1566.
6. Procedimientos especiales y el rol del Contador Público
La Resolución General 5907/2026 establece canales específicos para resolver situaciones registrales y encuadres particulares:
- Declaración de Sector (Público / Privado): Todos los empleadores deben ratificar o rectificar su condición en el sistema «Simplificación Registral» previo a la presentación de la DDJJ de noviembre de 2026. Los nuevos empleadores deberán cumplir este paso antes de su primer vencimiento.
- Solicitud de Revisión de Caracterización: Aquellas entidades excluidas o mal encuadradas (por ejemplo, entes del sector público caracterizados bajo el código 659) podrán solicitar la revisión mediante el servicio «Presentaciones Digitales», opción «FAL – Solicitud de revisión de caracterización».
- Intervención Profesional: Para fundamentar dicho trámite, la norma explicita la presentación de documentación respaldatoria, requiriéndose una certificación emitida por Contador Público independiente, cuya firma debe encontrarse debidamente autenticada por el Consejo Profesional de Ciencias Económicas correspondiente a la jurisdicción.
- Baja Voluntaria o Extinción: Las suspensiones o bajas voluntarias solicitadas ante la Secretaría de Trabajo (trámite F. 1266) o las extinciones de la cuenta individual tendrán efecto a partir del período mensual subsiguiente a la notificación a ARCA, perdiéndose a partir de ese momento los beneficios de reducción de contribuciones del artículo 76 de la Ley 27.802.
Recomendaciones para los matriculados
Frente a la inminente entrada en vigencia del nuevo esquema, desde el Consejo Profesional de Ciencias Económicas de Formosa (CPCEF) recomendamos a los colegas y profesionales del área laboral revisar los siguientes puntos previos a la liquidación de noviembre:
Actualizar el software de liquidación: Constatar la correcta adaptación a los nuevos parámetros de la versión 48 de «Declaración en línea» y la generación del VEP específico ICS 266-019-019.
Verificar el Certificado MiPyME: Asegurarse de que las empresas clientes mantengan la condición PYME activa en el Sistema Registral para aplicar la alícuota reducida del 2,5%.
Revisar Simplificación Registral: Confirmar que la caracterización de sector (Público/Privado) esté cargada correctamente y validar el ID FAL asignado por la CNV.
Capacitación con el Banco Hipotecario
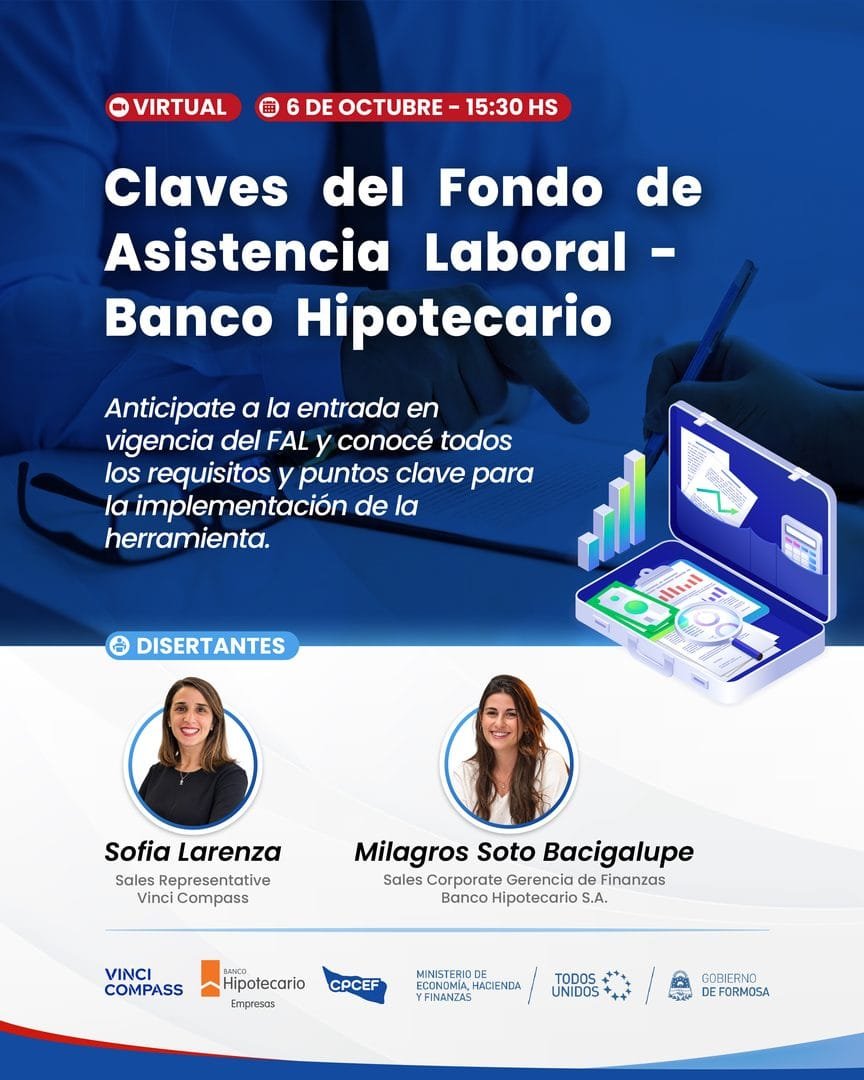
El martes 6 de octubre del corriente, el Consejo llevará a cabo una capacitación virtual en colaboración con el Banco Hipotecario. Recomendamos a los matriculados inscribirse a través del siguiente enlace para estar al tanto de todas las novedades que introduce esta nueva normativa.