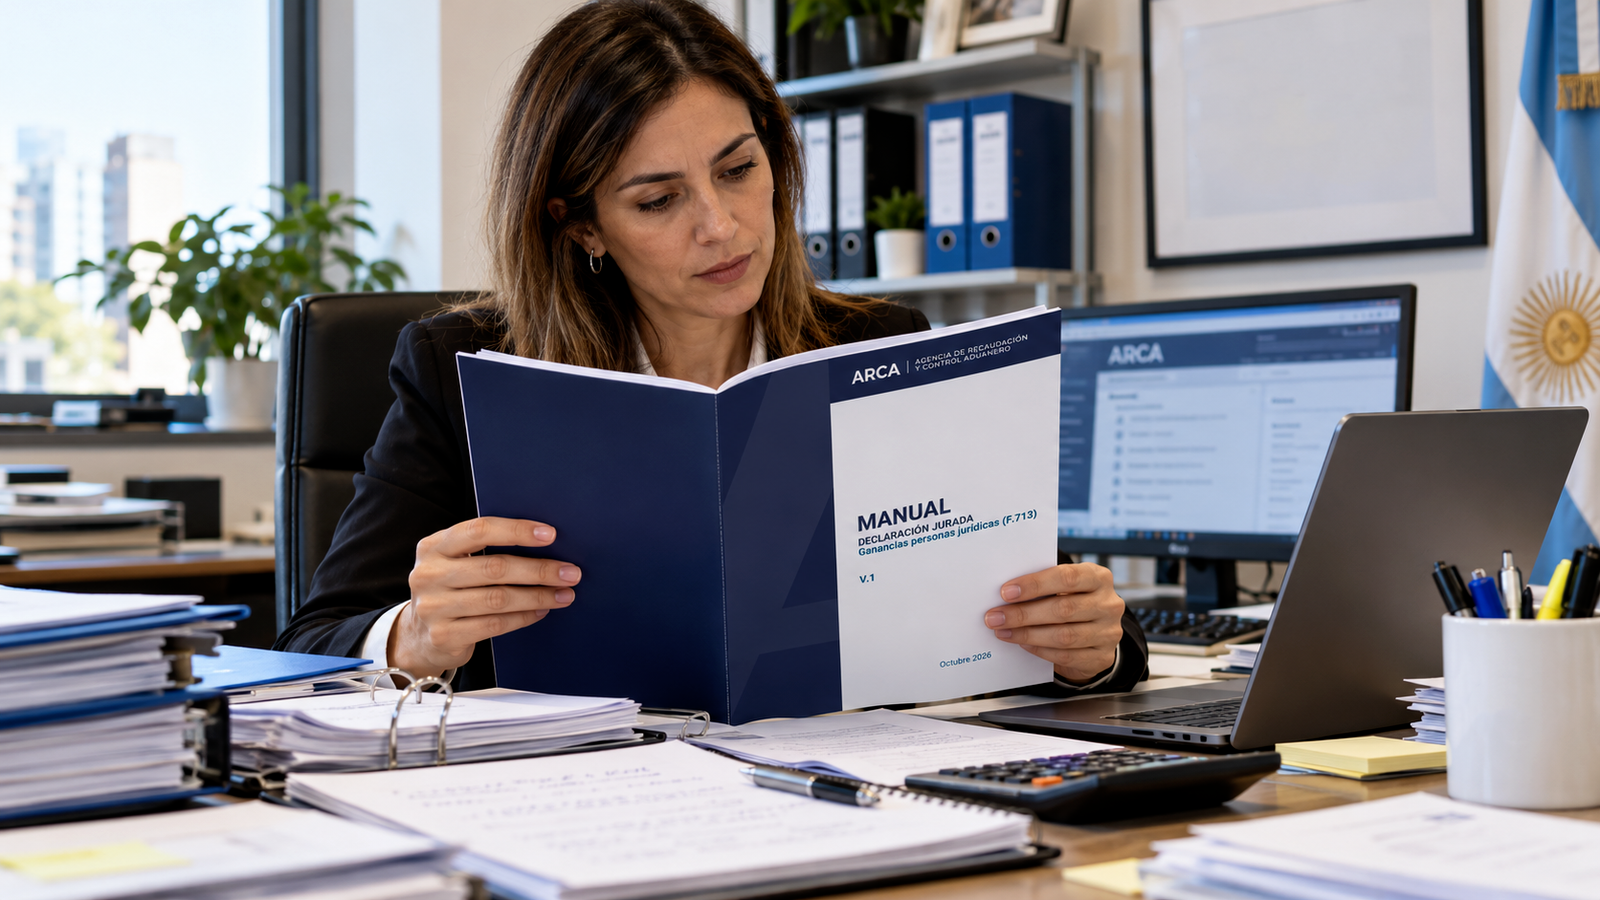
La Agencia de Recaudación y Control Aduanero (ARCA) puso a disposición la primera versión del manual del servicio web Ganancias Personas Jurídicas, que trae las pautas detalladas para confeccionar y presentar la declaración jurada F.713. Esta guía práctica acompaña la puesta en marcha del sistema, operativo desde el pasado 19 de octubre de 2026.
Cronograma de transición y obligatoriedad
Para los ejercicios comerciales cerrados a partir de junio de 2026, inclusive, el uso del nuevo GPJ Web es de carácter opcional hasta el 28 de febrero de 2027. Durante este periodo de transición, los contribuyentes y profesionales pueden optar entre utilizar esta herramienta digital o continuar con el tradicional aplicativo bajo SIAp.
A partir del 1 de marzo de 2027, la modalidad web pasa a ser exclusiva y obligatoria para los cierres comprendidos. Cabe destacar un punto clave sobre las rectificativas: estas deben presentarse indefectiblemente por el mismo medio que la original (si la DDJJ original se hizo por SIAp, se rectifica por SIAp; si se hizo por GPJ Web, se hace por la web). Los cierres anteriores a junio de 2026 continúan canalizándose mediante el aplicativo.
Los datos iniciales determinan el perfil de la declaración jurada
El proceso arranca indicando el período fiscal y si se trata de un ejercicio regular o irregular. El mes de cierre registrado en el Registro Único Tributario viene predeterminado y no es editable; si el ejercicio es irregular por cese de actividades, el manual aclara que primero hay que informar la baja del impuesto en dicho registro.
Es fundamental tildar correctamente al inicio las opciones que correspondan a la situación del contribuyente:
- Tipo de rentas obtenidas: se debe indicar si se obtuvieron rentas de fuente argentina o extranjera, o si se percibieron ingresos por juegos de azar y apuestas.
- Situaciones especiales: comprende el uso de beneficios de amortización acelerada, resultados atribuibles a los socios, encuadramiento en normas con quebrantos de tratamiento específico o la existencia de donaciones en el período.
- Regímenes de promoción o exenciones: abarca la selección en caso de tratarse de entidades exentas o que posean estabilidad fiscal.
Si alguna opción no se marca en este paso inicial, los campos y módulos asociados podrían no quedar disponibles más adelante.
Un recorrido detallado por los seis módulos
El sistema se estructura en seis módulos interactivos que se adaptan dinámicamente al perfil del contribuyente:
- Balance para fines fiscales (Módulo 1): Reúne activo, pasivo, estado de resultados y patrimonio neto. Se destaca una importante simplificación respecto al SIAp, ya que se declaran valores totales por rubro, reduciendo los campos a menos de la mitad y eliminando la obligación de detallar cuentas bancarias o bienes.
- Situaciones especiales (Módulo 2): Se habilita únicamente si se tildaron opciones específicas al inicio (como proyectos promovidos, amortizaciones aceleradas, resultados de socios o quebrantos con tratamiento especial).
- Atribución del resultado contable (Módulo 3): Permite distribuir el resultado según el tipo de fuente (argentina o extranjera) y la actividad (promovida o de tratamiento general).
- Ajustes al resultado contable (Módulo 4): Concentra el ajuste por inflación impositivo —tanto estático como dinámico— y los ajustes necesarios para llegar al resultado impositivo.
- Determinación del impuesto (Módulo 5): Se calculan los quebrantos, se determina el resultado neto y se informan las donaciones (exteriorizando el total efectuado y separando el monto computable).
- Determinación del saldo (Módulo 6): Calcula el saldo a ingresar o a favor, integrando pagos a cuenta, retenciones y percepciones.
Quebrantos, retenciones y pagos a cuenta
En la primera declaración jurada realizada a través de GPJ Web, los saldos de quebrantos pendientes de ejercicios anteriores deben cargarse manualmente período por período. En las presentaciones subsiguientes, el sistema comenzará a arrastrar la información histórica de forma automática.
Por otro lado, el cálculo del saldo aprovecha la información de Mis Retenciones y del Sistema de Cuentas Tributarias. Las retenciones, percepciones y el impuesto sobre los créditos y débitos pueden importarse mediante archivos en formato .CSV -cuyos modelos se encuentran disponibles en la sección de Diseños de registros– seleccionando períodos o cargándolos de forma manual, validando siempre los números de certificado o comprobante correspondientes.
Finalmente, tras revisar las alertas de inconsistencias que el sistema emite módulo por módulo, el recorrido concluye con la vista previa de la DDJJ y la subsecuente generación del Volante Electrónico de Pago (VEP).