
Desde el Consejo Profesional de Ciencias Económicas de Formosa (CPCEF) acercamos a nuestros matriculados una guía práctica y clara sobre la implementación del ID FAL y el Fondo de Asistencia Laboral (FAL), ante el inicio operativo del régimen fijado para el 1 de diciembre de 2026 y su primera liquidación en el F.931 correspondiente al período devengado diciembre (con vencimiento en enero de 2027).
¿Qué es el FAL?
El Fondo de Asistencia Laboral, creado por el Título II de la Ley de Modernización Laboral N.° 27.802 y reglamentado originalmente por el Decreto 408/2026, es un mecanismo de capitalización individual e inembargable destinado a coadyuvar en el pago de indemnizaciones y obligaciones derivadas de la extinción de relaciones laborales en el sector privado (con las exclusiones previstas por la norma, como construcción, casas particulares y sector público).
La gran duda operativa en los estudios y empresas parte de una confusión frecuente: el ID FAL no lo otorga ARCA. El ID FAL es el identificador único de la cuenta individual que el empleador abre en una entidad habilitada por la Comisión Nacional de Valores (CNV) dentro de un vehículo autorizado (un Fondo Común de Inversión Abierto o un Fideicomiso Financiero).
- Rol de la entidad habilitada (CNV): crea la cuenta individual del empleador, asigna el ID FAL y administra los recursos bajo pautas regulatorias y un tope global de comisión del 1 % anual sobre los activos administrados.
- Rol de ARCA: valida el CUIT, la entidad, el vehículo de inversión y la CBU del fondo en el servicio Simplificación Registral, recauda la contribución junto con el F.931 (mediante VEP, código
266-019-019) y deriva los fondos hacia la cuenta informada.
Para operar con el régimen, el circuito se ordena en una secuencia concreta:
- Elegir entidad y vehículo autorizado: seleccionar una entidad habilitada por la CNV para el FAL (con tope de comisión del 1% anual).
- Abrir la cuenta individual: tramitar la apertura para que se genere el ID FAL y quede vinculada la cuenta bancaria / CBU del vehículo correspondiente.
- Declarar la condición del empleador en ARCA: ingresar a Simplificación Registral (con Clave Fiscal nivel 3 o superior) para informar si el empleador está alcanzado o excluido del FAL antes de presentar el F.931 del período devengado diciembre de 2026.
- Revisar la caracterización MiPyME: verificar en Sistema Registral la vigencia del certificado, ya que determina la alícuota aplicable (2,5% para MiPyMEs con certificado vigente y entidades sin fines de lucro; 1% para el resto de los sujetos alcanzados).
- Validar y aceptar el ID FAL: en Simplificación Registral > Datos del Empleador > Fondo de Asistencia Laboral, verificar los datos informados por la CNV y ARCA (CUIT, entidad, vehículo de inversión y CBU) y aceptar el ID FAL antes de ingresar la primera contribución mensual.
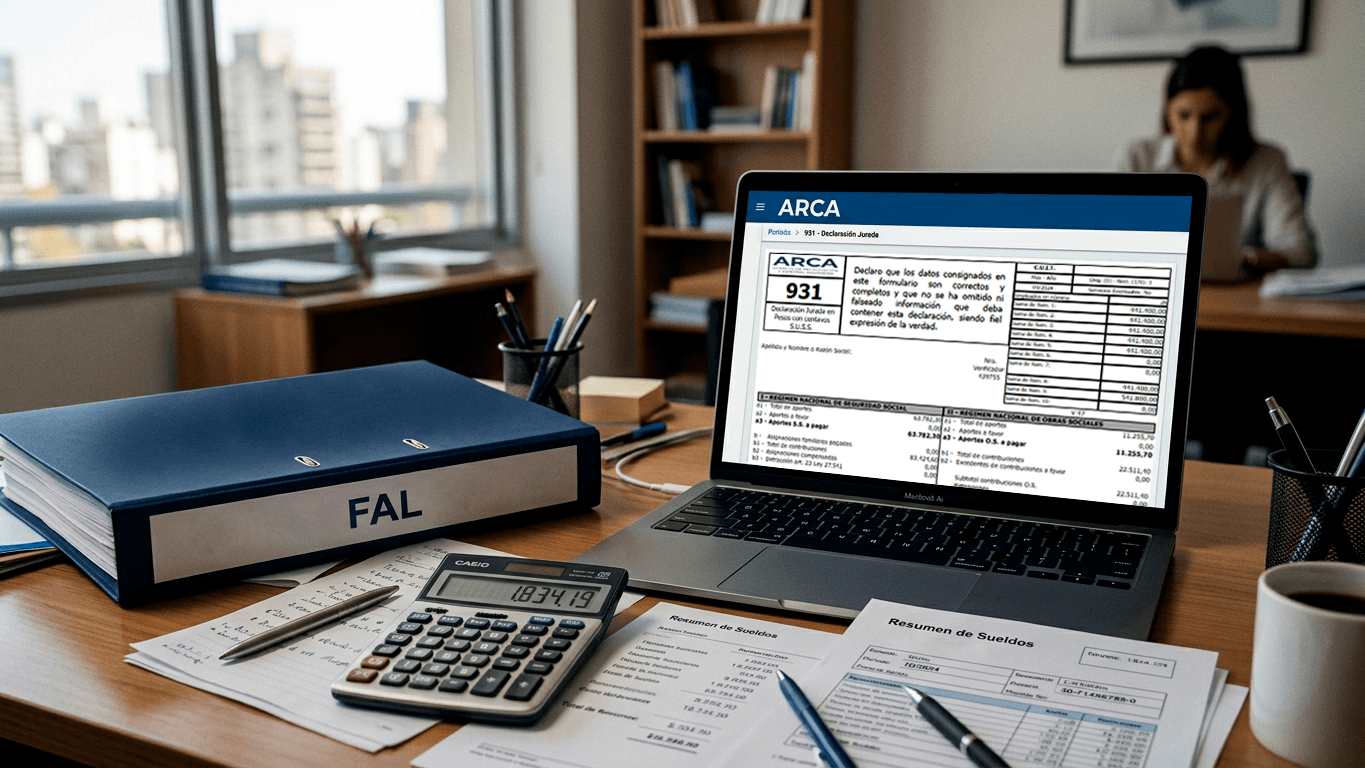
- Presentar y pagar el F.931: liquidar el período diciembre de 2026 utilizando la versión 48 de Declaración en Línea (incluyendo a quienes operan con Libro de Sueldos Digital) e ingresar el aporte mediante VEP en las fechas de vencimiento de la seguridad social.
Principales modificaciones e innovaciones normativas
El régimen atravesó prórrogas y ajustes que redefinieron el calendario y las condiciones de uso de los fondos:
- Prórroga al 1 de diciembre de 2026: el Decreto 1228/2026 postergó la entrada en vigencia del régimen y la Resolución General 5915/2026 de ARCA (modificatoria de la RG 5907) adecuó las fechas para que la operatoria rija desde el 1 de diciembre de 2026, aplicándose a las declaraciones juradas del período devengado diciembre de 2026 y siguientes.
- Ampliación del período de carencia a 12 meses: el Decreto 1228/2026 extendió el período de carencia de 6 a 12 períodos mensuales completos y consecutivos, computados desde el mes calendario en que ARCA registre la efectiva integración del primer aporte. Durante ese lapso, el fondo no responde por extinciones laborales.
- Nueva versión del F.931: a partir del 1 de diciembre de 2026 deberá utilizarse la versión 48 del sistema «Declaración en línea», tanto para las declaraciones de diciembre en adelante como para las presentaciones originales o rectificativas de períodos anteriores realizadas desde esa fecha.
- Alícuotas vigentes: la contribución se calcula sobre la base imponible de contribuciones patronales al SIPA, con una alícuota del 2,5 % para MiPyMEs con certificado vigente y entidades sin fines de lucro, y del 1 % para el resto de los empleadores privados alcanzados.
- Tratamiento tributario y resguardo: los aportes al FAL son deducibles en el Impuesto a las Ganancias, los rendimientos cuentan con exención legal y los fondos constituyen un patrimonio separado e inembargable de afectación específica. Sin embargo, la empresa sigue siendo la obligada frente al trabajador si el saldo acumulado no alcanza o no cubre la contingencia.
Impacto y repercusión en la matrícula
Desde el Consejo sabemos que este tema genera consultas permanentes en el trabajo cotidiano de nuestros matriculados, tanto en la liquidación de sueldos como en el asesoramiento financiero y laboral a empresas, pymes y entidades.
En el plano operativo, la principal recomendación es no esperar a enero para iniciar la apertura de la cuenta individual en la entidad habilitada por la CNV, ya que los tiempos administrativos y de vinculación de datos entre la entidad, la CNV y ARCA pueden demorar. A su vez, es clave chequear con anticipación la caracterización MiPyME en Sistema Registral para evitar desvíos en la alícuota y tener en cuenta que la presentación o el pago fuera de término del FAL genera intereses y multas al igual que el resto de las obligaciones de la seguridad social.
En el plano financiero, el aporte no representa un costo laboral adicional sino que se descuenta de las contribuciones patronales vigentes por el mismo importe, pasando a integrar una cuenta inembargable a nombre del empleador y destinada exclusivamente a indemnizaciones. Sin embargo, hay dos precisiones que conviene remarcar con claridad frente a los clientes:
- No hay disponibilidad inmediata: con el período de carencia extendido a 12 meses consecutivos desde el primer aporte registrado (enero de 2027), los fondos recién podrán utilizarse hacia fines de 2027 o comienzos de 2028, por lo que las desvinculaciones previas siguen cubriéndose con recursos propios.
- Qué ocurre si no se informa el ID FAL: ARCA recauda de todos modos la contribución. Si falta un ID FAL válido, el importe queda en una cuenta transitoria sin imputar y, transcurrido un mes, la CNV asigna de oficio un vehículo de inversión (notificándose en el Domicilio Fiscal Electrónico), sin perjuicio de la posibilidad de ejercer luego la portabilidad. Las presentaciones o pagos fuera de término generan intereses y multas.
- Evaluar la estrategia de inversión: aunque el FAL opera como una reasignación dentro de las contribuciones patronales y no como un costo laboral adicional, elegir entre un FCI abierto (estrategia colectiva) o un fideicomiso financiero (posibilidad de separar aportes y definir estrategia propia) —y revisar eventuales portabilidades futuras— forma parte de las decisiones financieras que conviene analizar junto con el cliente.