
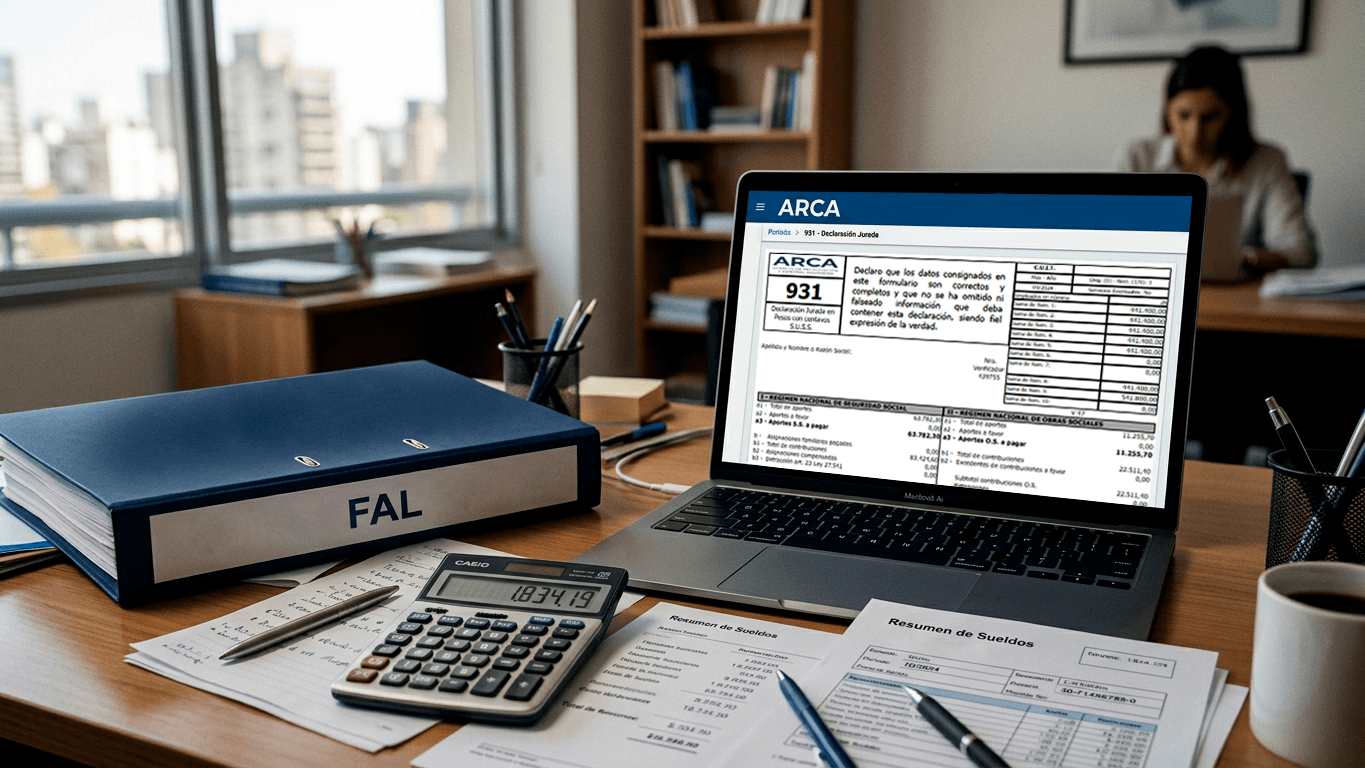
El nuevo régimen comenzará a aplicarse desde noviembre de 2026. La contribución al FAL se incorporará al Formulario 931, será calculada automáticamente por ARCA y los empleadores deberán informar previamente el ID FAL correspondiente a su Cuenta Individual.
La Agencia de Recaudación y Control Aduanero (ARCA) reglamentó los aspectos operativos para la determinación, declaración e ingreso de las contribuciones destinadas al Fondo de Asistencia Laboral (FAL), uno de los principales instrumentos incorporados por la Ley de Modernización Laboral.
La medida fue establecida mediante la Resolución General 5907/2026, publicada en el Boletín Oficial el 1° de octubre, y comenzará a regir a partir del 1° de noviembre de 2026.
La nueva reglamentación define cómo deberán identificarse los empleadores alcanzados, cómo se informará el denominado ID FAL, qué porcentaje corresponderá ingresar, cómo se efectuará la reducción de las restantes contribuciones patronales y de qué manera se incorporará el nuevo concepto al Formulario 931.
¿Qué es el Fondo de Asistencia Laboral?
El Fondo de Asistencia Laboral fue creado por la Ley 27.802 con el objetivo de contribuir al cumplimiento de determinadas obligaciones económicas derivadas de la finalización de las relaciones laborales.
El sistema contempla la constitución de cuentas individuales correspondientes a cada empleador, que serán financiadas mediante contribuciones mensuales.
Los recursos acumulados podrán ser utilizados, bajo las condiciones previstas por la normativa, para afrontar determinadas indemnizaciones contempladas por la Ley de Contrato de Trabajo y distintos estatutos profesionales, incluido el Régimen de Trabajo Agrario.
Sin embargo, existe una aclaración fundamental: el FAL no reemplaza el sistema indemnizatorio vigente ni libera al empleador de su responsabilidad frente al trabajador.
Se trata, esencialmente, de un mecanismo destinado a anticipar y financiar parte de las obligaciones que podrían generarse ante una futura extinción de la relación laboral.
¿Cuánto deberán aportar las empresas?
La contribución mensual al FAL se calculará sobre las remuneraciones utilizadas como base para determinar las contribuciones patronales con destino al Sistema Integrado Previsional Argentino (SIPA).
Las alícuotas establecidas son:
- 2,5% para las Micro, Pequeñas y Medianas Empresas y determinadas entidades sin fines de lucro que cumplan con los requisitos y caracterizaciones previstos por la normativa.
- 1% para el resto de los empleadores privados comprendidos en el régimen.
En el caso de las MiPyMEs será especialmente importante contar con el Certificado MiPyME vigente y con la correspondiente caracterización como Micro, Pequeña o Mediana Empresa —tramos 1 y 2— en el Sistema Registral de ARCA.
El cálculo será automático
Uno de los principales cambios operativos es que el sistema “Declaración en línea” calculará automáticamente el importe correspondiente al FAL, de acuerdo con la caracterización que tenga cada empleador.
Es decir, al momento de confeccionar las cargas sociales, el sistema identificará si corresponde aplicar la alícuota del 2,5% o del 1%.
A su vez, el importe destinado al FAL será detraído de determinadas contribuciones patronales correspondientes a los siguientes subsistemas:
Sistema Integrado Previsional Argentino (SIPA), Instituto Nacional de Servicios Sociales para Jubilados y Pensionados, Fondo Nacional de Empleo y Régimen Nacional de Asignaciones Familiares.
La detracción se realizará por cada trabajador registrado y hasta el límite de las contribuciones patronales determinadas.
Esto significa que el funcionamiento del FAL no debe analizarse simplemente como la incorporación de un nuevo porcentaje sobre la nómina salarial, ya que la propia Ley de Modernización Laboral contempla una reducción correlativa de determinadas contribuciones patronales para las relaciones laborales comprendidas en el régimen, con las limitaciones previstas por la normativa.
Se incorpora al Formulario 931 de ARCA
A partir del período devengado noviembre de 2026, la contribución al Fondo de Asistencia Laboral formará parte del saldo de la declaración jurada de aportes y contribuciones de la seguridad social mediante el Formulario 931.
El pago se efectuará conjuntamente con las restantes obligaciones de la seguridad social, conforme al cronograma habitual de vencimientos.
Para identificar esta obligación se utilizará el código:
- ICS 266-019-019 – Fondo de Asistencia Laboral.
Además, para las declaraciones correspondientes a noviembre de 2026 y períodos siguientes deberá utilizarse la versión 48 de “Declaración en línea”.
Esa misma versión deberá utilizarse también para declaraciones juradas originales o rectificativas de períodos anteriores que se presenten a partir del 1° de noviembre.
Un paso previo: informar el ID FAL, mediante CUIT y clave fiscal del empleador.
Antes de ingresar la primera contribución, los empleadores privados deberán contar con una Cuenta Individual del Empleador y con el correspondiente ID FAL.
Para ello deberán elegir una entidad habilitada por la Comisión Nacional de Valores, seleccionar el vehículo de inversión colectiva correspondiente y realizar la apertura de la cuenta.
Luego deberán ingresar con Clave Fiscal al servicio “Simplificación Registral” para informar y validar ese ID FAL ante ARCA.
Además, antes de presentar la declaración jurada correspondiente a noviembre, todos los empleadores deberán declarar en Simplificación Registral su condición de empleador perteneciente al sector privado o público.
Si un empleador privado no informa un ID FAL válido, ARCA comunicará la situación a la Comisión Nacional de Valores para que se efectúe, cuando corresponda, una asignación de oficio.
Hasta que exista un ID válido, los importes correspondientes al FAL permanecerán pendientes de su imputación específica.
Habrá un período de carencia
La posibilidad de utilizar los recursos acumulados en el Fondo no será inmediata.
La normativa establece un período mínimo de carencia de seis períodos mensuales completos y consecutivos, que comenzará a computarse desde el mes calendario en que ARCA registre la integración efectiva de la primera contribución del empleador.
Por lo tanto, aunque las contribuciones comiencen a generarse desde noviembre, deberá cumplirse previamente este plazo para que los recursos puedan utilizarse frente a las extinciones laborales comprendidas por el régimen.
A ello se suma otro requisito relevante: el FAL está previsto para trabajadores registrados con la antelación mínima exigida por la ley respecto de la fecha de extinción de la relación laboral.
Qué deberán revisar las empresas antes de noviembre
La reglamentación de ARCA marca el comienzo de la etapa operativa del Fondo de Asistencia Laboral.
Para los empleadores privados, octubre será un mes clave para revisar su situación registral, verificar la correcta caracterización como MiPyME cuando corresponda, definir la entidad y el vehículo de inversión colectiva, obtener el ID FAL y dejar preparada su registración ante ARCA.
A partir de noviembre, el régimen quedará incorporado definitivamente al circuito mensual de liquidación de cargas sociales.
El cambio, por lo tanto, no modifica la obligación indemnizatoria que existe frente al trabajador, pero sí introduce una nueva modalidad de financiamiento y administración anticipada de esas contingencias laborales, que pasará a formar parte de la operatoria habitual de las empresas y de la liquidación mensual del Formulario 931.
Por Estudio Álvarez y Asociados
Cra. Analia Álvarez MP 454
Especialista en Derecho tributario y diplomada en relaciones individuales del trabajo.